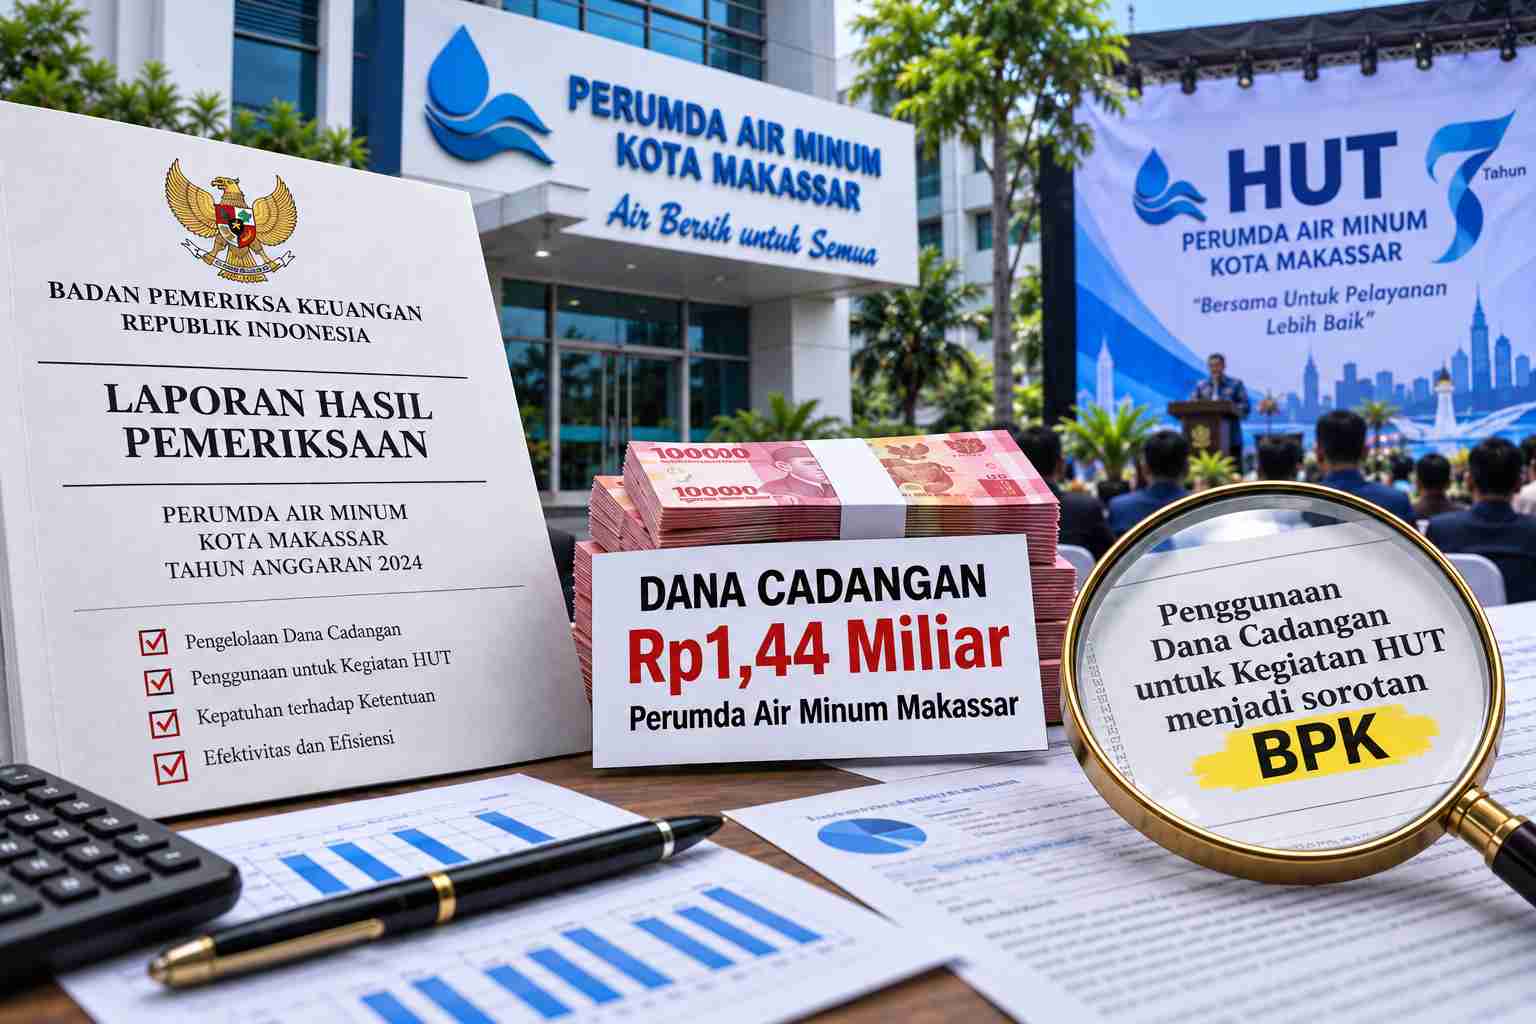
MAKASSAR — Pengelolaan dana cadangan Perumda Air Minum Kota Makassar menjadi sorotan Badan Pemeriksa Keuangan (BPK). Hasil pemeriksaan menemukan penerimaan manfaat dari penempatan dana cadangan sebesar Rp1.449.985.000,00 yang tidak dicatat sebagai pendapatan dalam laporan laba rugi perusahaan dan digunakan untuk mendanai kegiatan Hari Ulang Tahun (HUT) Perumda.
Selain itu, BPK juga menyoroti penyajian Kas dan Setara Kas sebesar Rp18,8 miliar yang dinilai tidak sesuai dengan klasifikasi Kas dan Setara Kas.
Dana Cadangan Belum Mencapai 20 Persen Modal
Berdasarkan Surat Keputusan Wali Kota Makassar Nomor 3194/188.4.45/Tahun 2024 tanggal 9 Desember 2024, penggunaan laba Perumda Air Minum Kota Makassar tahun 2023 ditetapkan sebesar Rp14.593.367.601,00.
Dari laba tersebut, sebesar 20 persen atau Rp2.918.673.520,20 ditetapkan sebagai dana cadangan.
Keputusan tersebut kemudian ditindaklanjuti Direksi Perumda melalui Surat Keputusan Direksi Nomor 161/B.3a/III/2025. Dalam keputusan itu, akumulasi dana cadangan Perumda Air Minum Kota Makassar tahun 2022 dan 2023 ditetapkan sebesar Rp14.726.055.805,65.
Namun, berdasarkan hasil pemeriksaan, nilai tersebut hanya sekitar 3,46 persen dari modal perusahaan per 31 Desember 2024 yang mencapai Rp426.103.036.630,00. Kondisi tersebut menunjukkan dana cadangan belum mencapai jumlah 20 persen dari modal perusahaan.
Dana Cadangan Ditempatkan dalam Program Tabungan Berjangka
BPK menemukan bahwa dana cadangan yang tersimpan pada tiga rekening kas Perumda dimanfaatkan untuk mengikuti program tabungan berjangka pada sejumlah bank.
Direktur Utama Perumda Air Minum Kota Makassar diketahui melakukan kerja sama dengan dua bank sebagai tempat penyimpanan dana cadangan tersebut.
Dalam perjanjian kerja sama, Perumda berkewajiban mempertahankan saldo giro harian dalam bulan berjalan sekurang-kurangnya sebesar jumlah yang telah diperjanjikan hingga berakhirnya masa kerja sama.
Dari penempatan dana tersebut, Perumda memperoleh penerimaan bagi hasil dengan total Rp1.449.985.000,00.
Bagi Hasil Tidak Dicatat sebagai Pendapatan Perusahaan
Hasil pemeriksaan BPK menunjukkan penerimaan bagi hasil tersebut tidak tercatat sebagai pendapatan dalam laporan laba rugi Perumda Air Minum Kota Makassar.
Pada 2022, penerimaan bagi hasil dari Bank Mega Syariah sebesar Rp410 juta. Sementara pada 2023, penerimaan mencapai Rp1.039.985.000,00, yang terdiri atas Rp500 juta dari BTN Syariah dan Rp539.985.000,00 dari Bank Mega Syariah.
Dengan demikian, total penerimaan manfaat dari penempatan dana cadangan pada 2022 dan 2023 mencapai Rp1.449.985.000,00.
Dana Bagi Hasil Digunakan untuk Kegiatan HUT
BPK menemukan penerimaan manfaat tersebut tidak masuk sebagai laba atas pengelolaan dana cadangan dalam laporan laba rugi perusahaan.
Sebagian penerimaan bahkan digunakan untuk membiayai kegiatan HUT Perumda Air Minum Kota Makassar.
Untuk penerimaan tahun 2022 sebesar Rp410 juta dari Bank Mega Syariah, dana tersebut dikirim langsung ke rekening PT DP dengan uraian pembayaran HUT PDAM Makassar.
Sementara penerimaan dari manfaat PPO BTN Giro iB digunakan sebagai bantuan dana sponsorship HUT ke-99 Perumda Air Minum Kota Makassar.
Pada 2023, bagi hasil dari Program Tabungan Suka-Suka Bank Mega Syariah juga dibayarkan kepada PT DP dengan uraian pengadaan goodie bag untuk perayaan HUT ke-99 Perumda Air Minum Kota Makassar.
Tujuan Kerja Sama Disebut untuk Menambah Sumber Pendanaan
Kepala Bagian Anggaran dan Perbendaharaan Perumda Air Minum Kota Makassar periode 2022 hingga April 2025 menyatakan bahwa kerja sama PPO dan Program Tabungan Suka-Suka tersebut dilakukan dengan tujuan menambah sumber pendanaan untuk kegiatan HUT Perumda pada 2022 dan 2023.
Sementara itu, Direktur Utama Perumda Air Minum Kota Makassar menyatakan bahwa kerja sama dengan pihak bank dilakukan berdasarkan perjanjian kerja sama untuk memperoleh manfaat berupa bagi hasil.
Namun, berdasarkan pemeriksaan BPK, penerimaan manfaat tersebut tidak dicatat sebagai pendapatan perusahaan sehingga tidak diperhitungkan dalam laba rugi maupun akumulasi dana cadangan yang telah ditetapkan.
Penyajian Kas dan Setara Kas Rp18,8 Miliar
Selain persoalan pengelolaan manfaat dana cadangan, BPK juga menemukan permasalahan dalam penyajian Kas dan Setara Kas.
Nilai Rp18.800.000.000,00 yang disajikan sebagai Kas dan Setara Kas dinilai tidak sesuai dengan klasifikasi yang seharusnya.
Temuan tersebut menunjukkan adanya persoalan dalam pengelolaan dan penyajian aset perusahaan, khususnya terkait pemisahan serta klasifikasi dana yang ditempatkan dalam instrumen perbankan.
BPK Soroti Akuntabilitas Pengelolaan Dana Cadangan
Temuan BPK tersebut menjadi catatan terhadap tata kelola dana cadangan Perumda Air Minum Kota Makassar. Dana cadangan yang berasal dari laba perusahaan seharusnya dikelola secara tertib dan dapat dipertanggungjawabkan sesuai ketentuan yang berlaku.
Tidak dicatatnya penerimaan bagi hasil sebesar Rp1,449 miliar sebagai pendapatan perusahaan serta penggunaannya untuk kegiatan HUT menjadi bagian penting yang perlu mendapat perhatian dalam perbaikan tata kelola keuangan Perumda.
BPK juga menekankan pentingnya penyajian laporan keuangan secara tepat agar nilai aset, pendapatan, dan dana cadangan yang disajikan benar-benar menggambarkan kondisi keuangan perusahaan.
Perbaikan terhadap pencatatan pendapatan, pengelolaan dana cadangan, serta klasifikasi kas dan setara kas diperlukan untuk memperkuat transparansi dan akuntabilitas pengelolaan keuangan Perumda Air Minum Kota Makassar.