
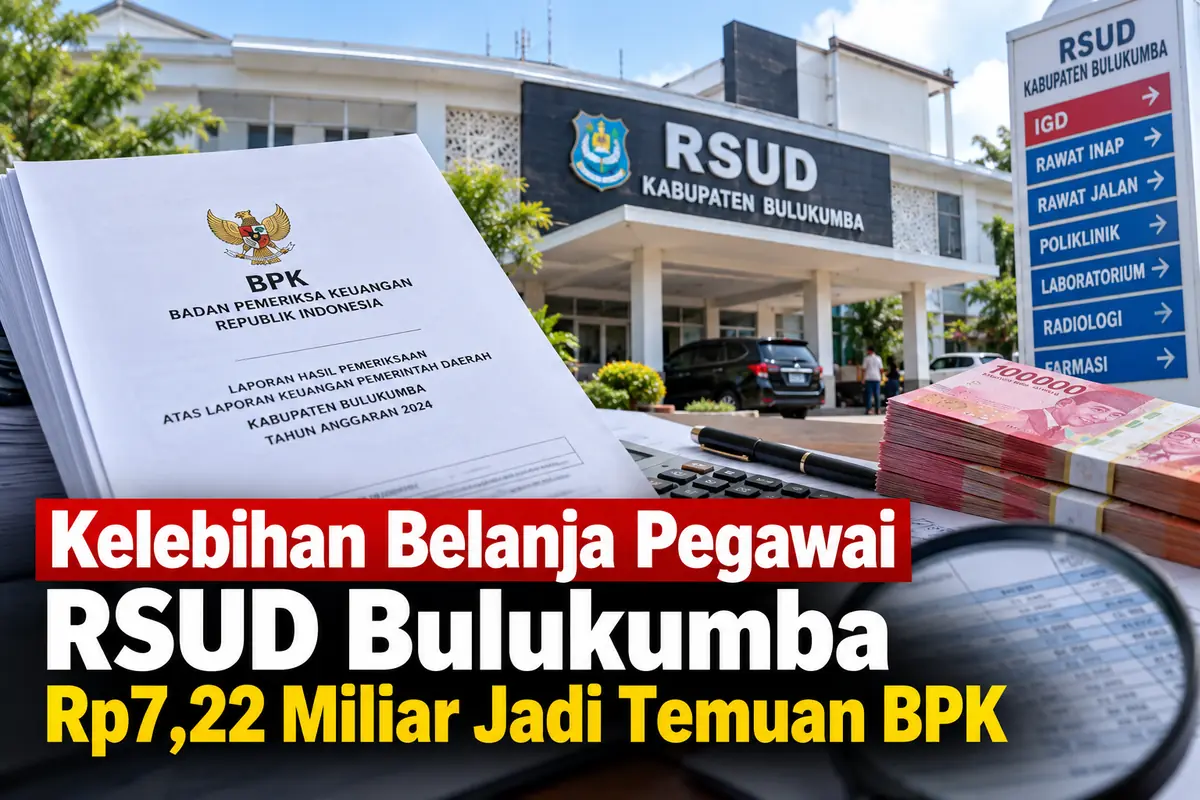
BULUKUMBA – Badan Pemeriksa Keuangan (BPK) menemukan ketidaksesuaian belanja pegawai pada RSUD H. Andi Sulthan Daeng Radja (HASDR) Kabupaten Bulukumba. Rumah sakit tersebut merealisasikan belanja pegawai yang melampaui ketentuan Peraturan Bupati (Perbup) Bulukumba Nomor 32 Tahun 2020.
Berdasarkan hasil pemeriksaan tahun anggaran 2025, kelebihan belanja pegawai yang diperuntukkan bagi pegawai rumah sakit mencapai Rp7.222.200.000. BPK menilai pemberian tambahan penghasilan dan insentif bulanan turut membebani keuangan daerah.
Temuan ini berkaitan dengan pengaturan remunerasi pegawai Badan Layanan Umum Daerah (BLUD). BPK juga menyoroti keputusan direktur rumah sakit yang mengatur tambahan penghasilan dan insentif tanpa mempertimbangkan ketentuan dalam Perbup tersebut.
Belanja Pegawai Pemkab Bulukumba Capai Rp697,63 Miliar
Pemerintah Kabupaten Bulukumba menganggarkan belanja pegawai tahun 2025 sebesar Rp731.106.783.386,61. Realisasinya mencapai Rp697.631.649.417,60 atau 95,42 persen.
Pada 2024, realisasi belanja pegawai mencapai Rp687.796.250.859,80. Dengan demikian, belanja pegawai pada 2025 meningkat Rp9.835.398.557,80 atau sekitar 1,43 persen.
Catatan atas Laporan Keuangan (CaLK) Pemkab Bulukumba Tahun 2025 menjelaskan bahwa anggaran belanja pegawai tersebut mencakup belanja pegawai BLUD. Pemkab menganggarkan Rp61.318.298.703,00 untuk komponen tersebut dan merealisasikan Rp57.616.038.373,00 atau 93,96 persen.
Dari realisasi belanja pegawai BLUD itu, RSUD HASDR menggunakan Rp38.273.842.509,00 untuk belanja pegawai.
Perbup Batasi Alokasi Belanja Pegawai Sebesar 44 Persen
Perbup Bulukumba Nomor 32 Tahun 2020 mengatur sistem remunerasi RSUD HASDR. Pasal 13 ayat (1) menetapkan alokasi belanja pegawai sebesar 44 persen dari pendapatan BLUD.
Ketentuan tersebut membagi alokasi menjadi dua komponen. Insentif jasa layanan memperoleh porsi 30 persen, sedangkan belanja pegawai lainnya sebesar 14 persen.
Dalam laporan realisasi anggaran 2025, RSUD HASDR mencatat pendapatan Rp164.764.851.018,72 dan belanja Rp169.655.243.437,52. Kondisi tersebut menyebabkan defisit sebesar Rp4.890.392.418,80.
Pendapatan itu mencakup dana APBD sebesar Rp49.596.534.475,00 untuk belanja modal peralatan dan mesin serta gedung dan bangunan.
Sementara itu, pendapatan RSUD HASDR di luar APBD mencapai Rp115.168.316.543,72. Angka tersebut setara dengan 95,75 persen dari target pendapatan non-APBD sebesar Rp120.281.543.882,00.
Berdasarkan ketentuan alokasi 44 persen, RSUD HASDR seharusnya membatasi belanja pegawai dari pendapatan BLUD sebesar Rp50.674.059.279,24.
Namun, hasil pemeriksaan menunjukkan realisasi belanja pegawai dari pendapatan BLUD mencapai Rp57.584.679.482,00. Dengan demikian, realisasi tersebut melampaui batas alokasi yang dihitung berdasarkan Perbup Nomor 32 Tahun 2020.
Direktur RSUD Terbitkan Keputusan Insentif Bulanan
BPK menelusuri pemberian tambahan penghasilan dan insentif bulanan kepada para dokter di RSUD HASDR. Pemberian tersebut mengacu pada Keputusan Direktur BLUD RSUD HASDR Nomor 400.7/40a/RSUD BLK Tahun 2025.
Direktur juga menerbitkan Keputusan Nomor 900/156/RSUD BLK Tahun 2025 tentang Penetapan Standar Harga Satuan pada BLUD RSUD HASDR.
Hasil penelaahan BPK menunjukkan bahwa keputusan mengenai tambahan penghasilan dan insentif bulanan tersebut tidak mempertimbangkan Perbup Nomor 32 Tahun 2020. Padahal, ketentuan mengenai remunerasi, termasuk insentif, harus mengacu pada aturan yang berlaku bagi BLUD.
BPK juga mewawancarai Kepala Bagian Hukum Sekretariat Daerah dan memeriksa register produk hukum. Hasilnya menunjukkan bahwa keputusan direktur mengenai tambahan penghasilan dan insentif bulanan tidak melalui proses harmonisasi peraturan perundang-undangan.
Selain itu, direktur membentuk Tim Remunerasi melalui keputusan direktur. Menurut hasil pemeriksaan, pembentukan tim tersebut seharusnya mengacu pada Permendagri Nomor 79 Tahun 2018, dengan penetapan melalui keputusan bupati.
Selain itu, BPK menghitung bahwa pemberian tambahan penghasilan dan insentif bulanan mengakibatkan kelebihan belanja pegawai yang membebani keuangan daerah sebesar Rp7.222.200.000,00.
BPK Ungkap Penyebab Kelebihan Belanja Pegawai
BPK mengidentifikasi dua faktor yang menyebabkan permasalahan tersebut.
Pertama, Perbup belum mengatur secara tegas mekanisme penetapan pengeluaran belanja pegawai melalui keputusan bupati. Kedua, Direktur RSUD HASDR menerbitkan keputusan yang menimbulkan pengeluaran belanja pegawai dan membebani keuangan rumah sakit.
Atas temuan tersebut, Bupati Bulukumba melalui Direktur RSUD HASDR menyatakan sependapat. Pemerintah daerah juga menyatakan akan menindaklanjuti permasalahan sesuai rekomendasi BPK.
BPK Rekomendasikan Evaluasi Perbup dan Pengembalian Dana
BPK merekomendasikan kepada Bupati Bulukumba untuk meninjau kembali Perbup Nomor 32 Tahun 2020. Peninjauan tersebut mencakup dua hal utama.
Pertama, pemerintah daerah perlu menyesuaikan ketentuan pembentukan Tim Remunerasi dengan Permendagri Nomor 79 Tahun 2018 atau peraturan terkait BLUD. Selanjutnya, bupati perlu membentuk dan menetapkan Tim Remunerasi melalui keputusan bupati.
Kedua, pemerintah daerah perlu menambahkan ketentuan yang mewajibkan penetapan besaran remunerasi, tambahan penghasilan, dan insentif pegawai RSUD melalui keputusan bupati.
BPK juga meminta bupati menginstruksikan Direktur RSUD HASDR agar menyusun anggaran belanja pegawai sesuai Perbup Nomor 32 Tahun 2020 atau ketentuan remunerasi yang berlaku. Direktur harus menerapkan ketentuan tersebut dalam Rencana Bisnis dan Anggaran (RBA) atau perubahan RBA mulai tahun anggaran 2026.
Selain itu, BPK merekomendasikan agar Inspektur memastikan RBA dan perubahannya tidak melampaui ketentuan remunerasi. Jika rumah sakit telah menganggarkan dan merealisasikan belanja melebihi batas yang berlaku, pemerintah daerah perlu memproses pengembalian dana untuk disetorkan ke Kas Daerah.
Tindak lanjut rekomendasi tersebut menjadi bagian penting dalam memperbaiki tata kelola remunerasi RSUD HASDR. Pemerintah Kabupaten Bulukumba perlu memastikan penganggaran dan pemberian insentif berjalan sesuai ketentuan serta tidak membebani keuangan daerah secara berlebihan.