MAKASSAR — Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Sulawesi Selatan menyoroti pengelolaan Dana Cadangan Perumda Air Minum Kota Makassar. Dalam hasil pemeriksaan, BPK menemukan sejumlah persoalan mulai dari penerimaan bagi hasil yang tidak dicatat dalam laporan laba rugi, penggunaan manfaat dana untuk kegiatan HUT, hingga penyajian Kas dan Setara Kas yang dinilai tidak sesuai ketentuan.
Berdasarkan hasil pemeriksaan, Perumda Air Minum Kota Makassar memperoleh manfaat dari penempatan Dana Cadangan dalam program tabungan berjangka sebesar Rp1.449.985.000. Namun, penerimaan tersebut tidak dimasukkan dalam perhitungan laba rugi perusahaan.
Bagi Hasil Dana Cadangan Rp1,45 Miliar Tak Masuk Laporan Laba Rugi
BPK menemukan penerimaan bagi hasil tersebut berasal dari penempatan dana pada sejumlah bank. Pada 2022, Perumda menerima bagi hasil sebesar Rp410 juta dari Bank Mega Syariah.
Sementara pada 2023, penerimaan mencapai Rp1,039985 miliar yang terdiri dari Rp500 juta dari BTN Syariah dan Rp539,985 juta dari Bank Mega Syariah.
Dengan demikian, total penerimaan manfaat dari pengelolaan Dana Cadangan mencapai Rp1.449.985.000.
Namun, berdasarkan pemeriksaan, penerimaan tersebut tidak dicatat sebagai pendapatan pada laporan laba rugi Perumda Air Minum Kota Makassar tahun 2022 dan 2023.
Kondisi tersebut membuat manfaat yang diperoleh dari pengelolaan Dana Cadangan tidak sepenuhnya tercermin dalam laporan keuangan perusahaan.
Manfaat Dana Digunakan untuk Kegiatan HUT Perumda
Hasil pemeriksaan juga mengungkap bahwa manfaat dari program penempatan dana berjangka tersebut digunakan untuk mendukung pelaksanaan HUT Perumda Air Minum Kota Makassar.
Kepala Bagian Anggaran dan Perbendaharaan periode 2022 hingga April 2025 menjelaskan bahwa kerja sama dengan pihak perbankan dilakukan sebagai upaya memperoleh tambahan sumber pendanaan kegiatan HUT.
Dalam RKAP, anggaran pelaksanaan HUT Perumda ke-98 dan ke-99 masing-masing tercatat sebesar Rp100 juta. Dengan demikian, total anggaran yang diperhitungkan dalam laporan laba rugi hanya Rp200 juta.
Namun, laporan pertanggungjawaban Panitia HUT menunjukkan realisasi kegiatan HUT ke-98 mencapai Rp1.377.570.423 dan HUT ke-99 sebesar Rp2.265.206.508.
BPK mencatat laporan pertanggungjawaban kegiatan tersebut telah disampaikan kepada Direksi, tetapi realisasinya tidak diperhitungkan dalam laporan laba rugi perusahaan.
Rp949,98 Juta Masuk Rekening PT DP
Persoalan lain yang ditemukan BPK berkaitan dengan penggunaan rekening PT DP sebagai penerima manfaat Program Tabungan Suka-Suka Bank Mega Syariah.
Berdasarkan hasil pemeriksaan, PT DP menerima manfaat sebesar Rp949.985.000, terdiri atas Rp410 juta pada 2022 dan Rp539,985 juta pada 2023.
Penerimaan tersebut tidak didukung perjanjian kerja sama antara Perumda Air Minum Kota Makassar dengan PT DP untuk melaksanakan kegiatan HUT Perumda.
Perumda sebelumnya mengajukan kepesertaan Program Tabungan Suka-Suka kepada Bank Mega Syariah dengan memilih manfaat berupa perlengkapan dan hadiah pendukung kegiatan HUT.
Hasil konfirmasi kepada PT DP menyebutkan bahwa dana yang diterima tersebut kemudian disetorkan kembali secara tunai kepada Panitia HUT Perumda dan dibuktikan dengan tanda terima.
Kepala Bagian Anggaran dan Perbendaharaan menjelaskan, PT DP digunakan sebagai penerima manfaat karena program perbankan tersebut mensyaratkan penerima hadiah merupakan pihak luar Perumda.
Bagi Hasil Rp1,45 Miliar Tidak Masuk RKAP
BPK juga menemukan bahwa penerimaan manfaat dari pengelolaan Dana Cadangan tidak dianggarkan dalam RKAP Perumda Air Minum Kota Makassar tahun 2022 dan 2023.
Penerimaan sebesar Rp410 juta pada 2022 dan Rp1,039985 miliar pada 2023 diperoleh setelah RKAP Pokok disetujui Dewan Pengawas dan disahkan Wali Kota Makassar selaku Kuasa Pemilik Modal.
Menurut keterangan Kepala Bagian Anggaran dan Perbendaharaan, penempatan dana berjangka dilakukan untuk memperoleh tambahan sumber pendanaan karena kebutuhan kegiatan HUT melebihi anggaran yang telah ditetapkan.
Namun, setelah pembahasan RKAP Perubahan, penerimaan bagi hasil sebesar Rp1.449.985.000 tersebut tetap tidak dimasukkan sebagai pendapatan perusahaan.
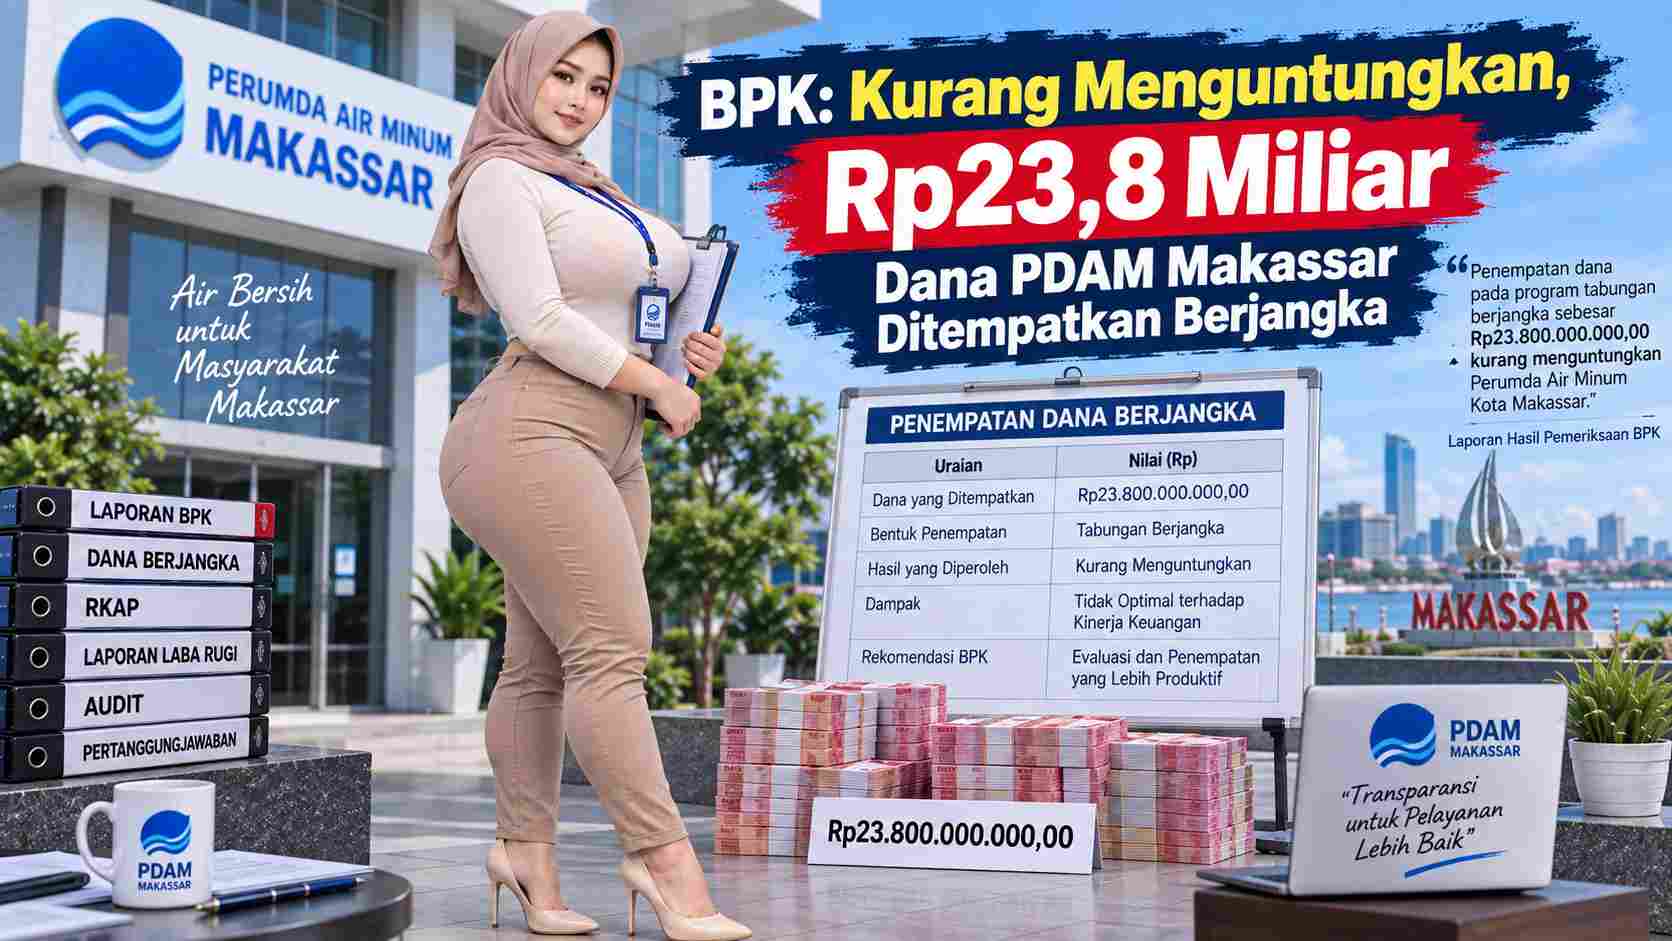
Penempatan Dana Rp23,8 Miliar Dinilai Kurang Menguntungkan
BPK selanjutnya menyoroti penempatan dana Perumda dalam program tabungan berjangka dengan nilai keseluruhan mencapai Rp23,8 miliar.
Dari jumlah tersebut, sekitar Rp14,726 miliar merupakan Dana Cadangan yang dibatasi penggunaannya, sedangkan sekitar Rp9,074 miliar merupakan dana yang tidak dibatasi penggunaannya untuk operasional perusahaan.
BPK menilai manfaat yang diterima Perumda lebih rendah apabila dana tersebut ditempatkan pada deposito satu bulan dengan mekanisme Automatic Roll Over (ARO).
Selain itu, penempatan dana berjangka membuat kas perusahaan menjadi kurang likuid karena tidak dapat segera digunakan untuk kebutuhan operasional.
BPK mencatat sebagian dana baru dapat dimanfaatkan kembali setelah berakhirnya jangka waktu perjanjian. Salah satunya dana sebesar Rp6 miliar pada Bank Panin Dubai Syariah yang baru dapat dimanfaatkan paling cepat pada Agustus 2027.
Kas dan Setara Kas Rp18,8 Miliar Disorot
Persoalan lainnya berkaitan dengan penyajian Kas dan Setara Kas sebesar Rp18,8 miliar.
BPK menilai penyajian tersebut tidak memenuhi klasifikasi Kas dan Setara Kas. Dana Cadangan sekitar Rp14,726 miliar yang ditempatkan pada rekening giro perusahaan disajikan sebagai Kas dan Setara Kas, meskipun penggunaannya dibatasi.
Selain itu, terdapat dana yang ditempatkan dalam program berjangka dengan jangka waktu lebih dari tiga bulan. Dana tersebut tidak dapat segera digunakan untuk kebutuhan perusahaan dan tidak memenuhi karakteristik sebagai setara kas.
Kondisi tersebut menyebabkan saldo Kas dan Setara Kas yang disajikan perusahaan tidak menggambarkan jumlah kas yang benar-benar tersedia dan dapat digunakan.
BPK Soroti Tata Kelola Keuangan
BPK menyebut kondisi tersebut disebabkan sejumlah kelemahan dalam pengelolaan dan pengendalian keuangan Perumda.
Direktur Utama dinilai belum sepenuhnya memedomani ketentuan terkait pemanfaatan Dana Cadangan, penyusunan RKAP, serta pelaksanaan kerja sama yang memberikan manfaat optimal bagi BUMD.
Direktur Keuangan juga dinilai belum optimal dalam melakukan koordinasi dan pengendalian kegiatan keuangan, perencanaan dan pengendalian sumber pendapatan, penyusunan RKAP, serta pembukuan dan penyusunan laporan keuangan secara lengkap.
Sementara itu, Kepala Bagian Anggaran dan Perbendaharaan dinilai belum melaksanakan verifikasi dan evaluasi teknis administrasi keuangan secara memadai. Kepala Bagian Verifikasi dan Akuntansi juga dinilai belum memedomani Kebijakan Akuntansi Kas dan Setara Kas.
Perumda Sepakat Tindak Lanjuti Rekomendasi BPK
Atas permasalahan tersebut, Plt. Direktur Utama Perumda Air Minum Kota Makassar menyatakan sependapat dengan hasil pemeriksaan BPK dan akan melakukan tindak lanjut sesuai rekomendasi.
BPK merekomendasikan agar Direktur Utama memedomani ketentuan mengenai pemanfaatan Dana Cadangan, penyusunan RKAP, serta pelaksanaan kerja sama yang memberikan manfaat bagi perusahaan.
BPK juga meminta jajaran Perumda memperbaiki pengendalian sumber pendapatan, penggunaan kekayaan perusahaan, proses verifikasi administrasi keuangan, serta penyajian Kas dan Setara Kas sesuai kebijakan akuntansi yang berlaku.
Temuan tersebut menjadi perhatian terhadap tata kelola keuangan Perumda Air Minum Kota Makassar, terutama dalam memastikan pengelolaan Dana Cadangan dilakukan secara transparan, tercatat dalam laporan keuangan, sesuai RKAP, serta memberikan manfaat optimal bagi perusahaan.