
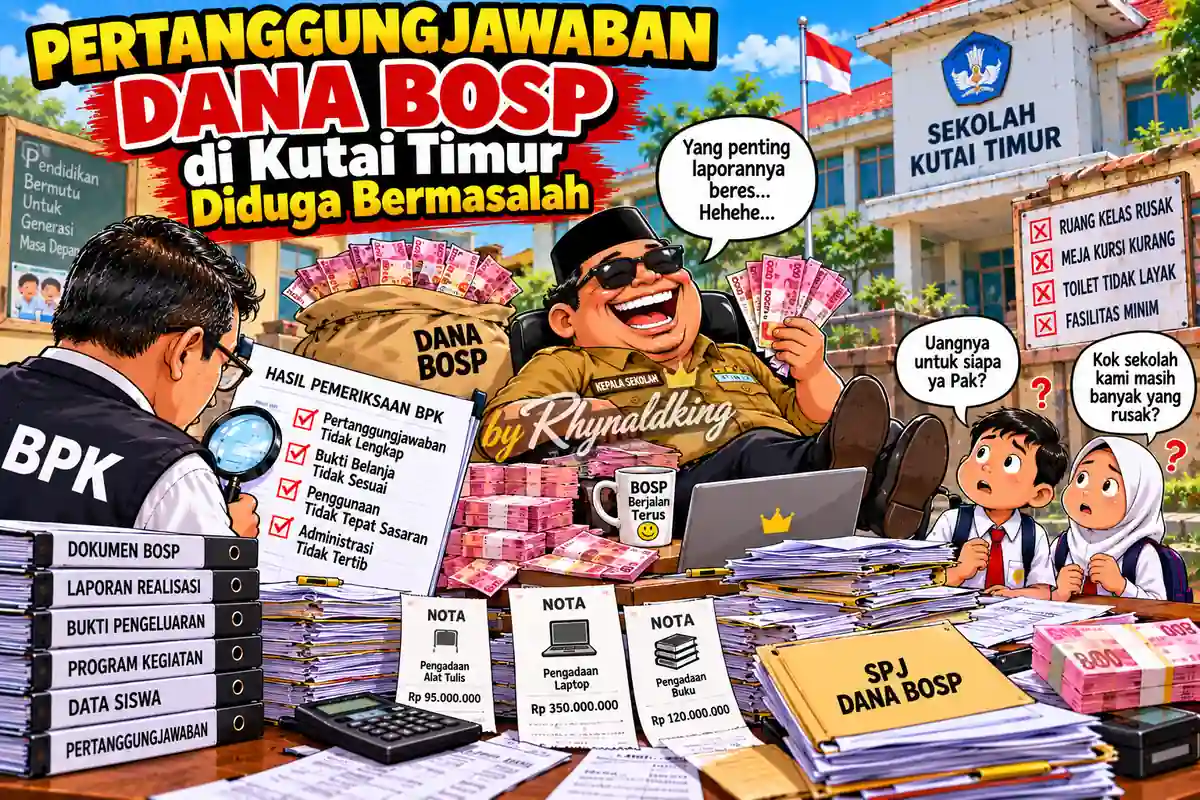
KUTAI TIMUR – Badan Pemeriksa Keuangan (BPK) menemukan masalah pertanggungjawaban Dana Bantuan Operasional Satuan Pendidikan (BOSP) pada dua sekolah di Kabupaten Kutai Timur. Temuan tersebut berkaitan dengan bukti transaksi yang tidak sah dan dokumen pengeluaran yang tidak lengkap.
Dalam Laporan Realisasi Anggaran (LRA) Tahun Anggaran 2025, Pemkab Kutai Timur menganggarkan Belanja Barang dan Jasa sebesar Rp2,64 triliun. Pemerintah daerah merealisasikan anggaran tersebut sebesar Rp2,36 triliun atau 89,48%.
Dari jumlah itu, realisasi Belanja Barang dan Jasa BOSP mencapai Rp53,90 miliar. Namun, pemeriksaan secara uji petik mengungkap masalah pertanggungjawaban dana pada SMPN 1 Kongbeng dan SMPN 1 Bengalon.
SMPN 1 Kongbeng: Bukti Belanja Rp152,16 Juta Bermasalah
BPK memeriksa dokumen Surat Pertanggungjawaban (SPJ) Dana BOSP SMPN 1 Kongbeng Tahun 2025. Sekolah menggunakan dana tersebut untuk membeli fotokopi, alat tulis kantor (ATK), alat kebersihan, obat-obatan, dan teralis.
Dalam pemeriksaan, BPK menemukan nota dengan tulisan yang sama atau seragam. Untuk memeriksa keabsahannya, BPK meminta keterangan dari 10 penyedia barang dan jasa.
Hasil konfirmasi menunjukkan bahwa delapan penyedia menyangkal kepemilikan nota, tulisan tangan, dan stempel dalam dokumen SPJ. Sementara itu, satu penyedia tidak dapat memberikan konfirmasi karena tokonya telah beralih fungsi menjadi dapur Makan Bergizi Gratis. Hanya satu penyedia yang mengakui keabsahan nota tersebut.
Bendahara BOSP SMPN 1 Kongbeng menjelaskan bahwa dirinya menulis nota pembelian untuk melengkapi dokumen SPJ. Ia menyebut nota asli tercecer atau hilang. Selain itu, sekolah melakukan pembelian secara bertahap dan mencatat pembayaran pada akhir periode.
Dari total pertanggungjawaban belanja Rp176.329.300,00 kepada sembilan penyedia yang telah dikonfirmasi, sekolah hanya menunjukkan bukti transaksi senilai Rp15.198.500,00. Artinya, sekolah belum dapat membuktikan pengeluaran sebesar Rp161.130.800,00.
Namun, nilai tersebut masih mencakup pembayaran PPN sebesar Rp8.961.317,00 yang telah tervalidasi. Setelah mengurangi pajak itu, BPK mencatat belanja neto sebesar Rp152.169.483,00 yang tidak memiliki bukti transaksi sah untuk meyakinkan kebenaran pengeluaran. Sekolah juga melakukan pembayaran secara tunai.
Menanggapi temuan tersebut, Kepala Sekolah dan Bendahara BOSP SMPN 1 Kongbeng menyatakan kesediaan untuk mengembalikan Rp152.169.483,00.
SMPN 1 Bengalon: 17 Transaksi Tanpa Bukti Lengkap
BPK juga memeriksa SPJ Dana BOSP SMPN 1 Bengalon. Hasil pemeriksaan menunjukkan bahwa sekolah tidak melengkapi dokumen untuk 17 transaksi senilai Rp36.585.000,00.
Transaksi tersebut mencakup perjalanan dinas, sewa kendaraan, honor rohaniwan, upah tukang, obat-obatan, bendera, pot bunga, dan pengisi daya laptop.
Bendahara BOSP menjelaskan bahwa pelaksana kegiatan tidak menyerahkan nota dan dokumentasi yang diperlukan. Akibatnya, sekolah tidak memiliki dokumen yang cukup untuk menjelaskan seluruh pengeluaran tersebut.
Selain itu, kepala sekolah mengendalikan langsung pengelolaan Dana BOSP sepanjang 2025. Kondisi ini bermula ketika bendahara yang tercantum dalam SK Bupati mengundurkan diri. Karena sekolah belum dapat mengganti nama bendahara secara administratif, pihak sekolah menunjuk seorang guru untuk menjalankan tugas tersebut.
Dalam praktiknya, kepala sekolah menangani pencairan dan penggunaan dana BOSP. Namun, pelaksana kegiatan tidak segera melengkapi dokumen pertanggungjawaban setelah kegiatan selesai. Akibatnya, sekolah kesulitan membuktikan kebenaran sejumlah transaksi.
Dari 17 transaksi senilai Rp36.585.000,00, sekolah dapat menunjukkan bukti untuk empat transaksi senilai Rp13.895.000,00. Dengan demikian, masih terdapat Rp22.690.000,00 yang tidak memiliki bukti pertanggungjawaban memadai.
BPK mencatat pembayaran PPN dan PPh sebesar Rp1.237.657,00 dari nilai tersebut. Setelah memperhitungkan pajak, nilai belanja neto yang belum memiliki bukti memadai mencapai Rp21.452.343,00.
Pihak sekolah menyatakan kesediaan untuk mengembalikan nilai belanja tersebut sesuai hasil pemeriksaan.
BPK Soroti Pengawasan Dana BOSP
BPK mengidentifikasi dua faktor yang menyebabkan masalah pertanggungjawaban Dana BOSP di kedua sekolah.
Pertama, Kepala Disdikbud selaku penanggung jawab Tim BOSP Kabupaten belum menjalankan monitoring dan evaluasi penggunaan dana secara memadai. Kedua, kepala satuan pendidikan belum mengikuti ketentuan yang berlaku dalam mengelola Dana BOSP.
Karena itu, BPK meminta Pemkab Kutai Timur memperkuat pengawasan dan memastikan sekolah melengkapi setiap dokumen transaksi. Nota atau kuitansi, dokumentasi kegiatan, dan bukti pendukung lainnya harus menunjukkan penggunaan dana secara jelas.
Pemkab Kutai Timur melalui Kepala Disdikbud menyatakan sependapat dengan hasil pemeriksaan. Pemerintah daerah juga berjanji menindaklanjuti temuan tersebut sesuai ketentuan perundang-undangan.
BPK Minta Pengembalian Rp173,62 Juta
BPK merekomendasikan kepada Bupati Kutai Timur agar menginstruksikan Kepala Disdikbud memproses pengembalian kelebihan pembayaran belanja BOSP sebesar Rp173.621.826,00 sesuai ketentuan. Pemerintah daerah juga harus menyetorkan dana tersebut ke Kas BOSP dan menyerahkan bukti setoran kepada BPK.
Selain itu, BPK meminta Kepala Disdikbud memperkuat monitoring dan evaluasi penggunaan Dana BOSP. Kepala Disdikbud juga perlu memerintahkan kepala satuan pendidikan agar mengikuti ketentuan dalam mengelola serta mempertanggungjawabkan dana tersebut.
Dengan demikian, setiap sekolah perlu memeriksa kelengkapan bukti transaksi sebelum menyusun SPJ. Langkah ini membantu sekolah menjaga transparansi penggunaan dana sekaligus mencegah masalah serupa pada tahun anggaran berikutnya.