
GOWA, SULAWESI SELATAN – Badan Pemeriksa Keuangan (BPK) menemukan pembayaran jasa konsultansi supervisi rehabilitasi dan renovasi Madrasah PHTC 1 sebesar Rp317.889.199,50 yang belum sesuai ketentuan. Pekerjaan yang berlokasi di MIS Ma’arif Silanggaya, Kabupaten Gowa, tersebut melibatkan PT Darmasraya Mitra Amerta (PT DMA) sebagai penyedia jasa konsultansi dengan nilai kontrak Rp619.951.000,00.
Dari total 10 pekerjaan PHTC di Provinsi Sulawesi Selatan, dua pekerjaan di antaranya dikelola oleh PT DMA. Namun, temuan pembayaran yang menjadi pokok berita ini merujuk pada pekerjaan supervisi PHTC 1 sebagaimana tercantum dalam Laporan Hasil Pemeriksaan (LHP) BPK Tahun 2026.
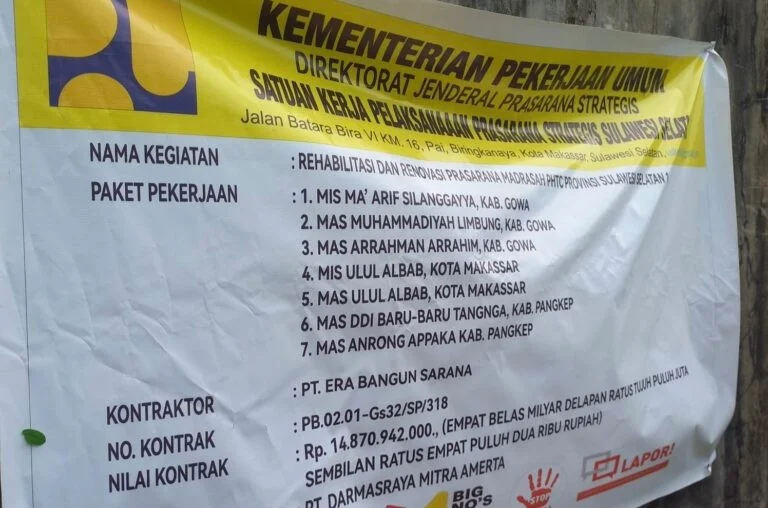
Pekerjaan tersebut berada di bawah Satuan Kerja PPS Sulawesi Selatan, Direktorat Jenderal Prasarana Strategis. PT Darmasraya Mitra Amerta (PT DMA) melaksanakan pekerjaan berdasarkan kontrak tahun tunggal Nomor SPK PB.02.01-Gs32/SP/317 tanggal 29 Agustus 2025 dengan nilai Rp619.951.000,00.
Kontrak menetapkan masa pelaksanaan selama 120 hari kalender, mulai 29 Agustus hingga 31 Desember 2025. Selanjutnya, para pihak menandatangani Adendum Kontrak Pertama Nomor PB.02.01-Gs32/ADD-SP/317 pada 8 September 2025 untuk menambah dua personel. Adendum tersebut tidak mengubah nilai maupun jangka waktu kontrak.
Pekerjaan selesai dan menjalani serah terima pada 31 Desember 2025. Pemerintah juga telah membayar seluruh nilai kontrak sebesar Rp619.951.000,00. Pembayaran terakhir mencapai Rp108.179.136,00 melalui SP2D Nomor 260540000001301 tanggal 13 Januari 2026 dengan mekanisme RPATA.
Namun, pemeriksaan dokumen kontrak, pembayaran, dan pertanggungjawaban pekerjaan, serta konfirmasi kepada pihak terkait pada 4 Maret 2026, mengungkap pembayaran biaya langsung personel dan nonpersonel yang belum sesuai ketentuan sebesar Rp317.889.199,50.
Lima Personel Tidak Pernah Hadir, Pembayaran Capai Rp299,58 Juta
BPK menemukan pembayaran biaya langsung personel sebesar Rp299.589.198,50 untuk lima orang yang tidak pernah hadir di lokasi pekerjaan. Mereka terdiri atas satu tenaga ahli struktur bangunan gedung, dua tenaga ahli keselamatan dan kesehatan kerja (K3) konstruksi, serta dua operator.
Dalam pemeriksaan, Pejabat Pembuat Komitmen (PPK) dan penyedia jasa mengakui bahwa kelima personel tersebut tidak pernah hadir di lokasi pekerjaan. Meski demikian, penyedia tetap mengajukan tagihan biaya langsung personel kepada PPK.
PPK dan penyedia juga mengakui bahwa invoice biaya langsung personel menggunakan kuitansi yang tidak sesuai dengan kondisi sebenarnya. Selain itu, dokumen kehadiran personel tidak mencerminkan pelaksanaan tugas di lapangan.
BPK juga mencatat bahwa penyedia tidak menugaskan personel pengganti untuk menjalankan tanggung jawab sesuai bidang keahlian personel yang tidak hadir. Kondisi tersebut menimbulkan persoalan dalam pemenuhan kewajiban kontrak supervisi.
PPK dan manajemen penyedia menjelaskan bahwa mereka tidak mengawasi kehadiran personel secara memadai. Akibatnya, mereka tidak mengetahui kesesuaian kehadiran personel dengan jadwal penugasan dalam kontrak.
PPK juga mengakui bahwa pihaknya menerima dan membayar tagihan berdasarkan invoice serta kuitansi pembayaran gaji sesuai nilai billing rate. Namun, dokumen tersebut tidak menyertakan bukti transfer yang menunjukkan jumlah uang yang benar-benar diterima masing-masing personel.
PPK baru meminta bukti transfer dari penyedia saat BPK melakukan pemeriksaan. Selain itu, PPK mengakui bahwa dirinya belum menguji secara memadai kebenaran tagihan biaya langsung personel dan biaya langsung nonpersonel.
Atas temuan tersebut, PPK menyatakan akan menindaklanjuti permasalahan sesuai rekomendasi BPK.
Biaya Nonpersonel Rp18,3 Juta Tidak Memiliki Bukti Memadai
Selain pembayaran personel, BPK menemukan pembayaran biaya langsung nonpersonel sebesar Rp18.300.000,00 yang belum sesuai ketentuan. Biaya tersebut mencakup kebutuhan operasional dan perlengkapan untuk pelaksanaan pekerjaan supervisi.
Rincian nilai dalam perhitungan dokumen sumber meliputi:
- Alat tulis kantor (ATK): Rp4.000.000,00.
- Sewa satu unit kamera digital: Rp800.000,00.
- Sewa kendaraan roda dua: Rp5.600.000,00.
- Peralatan komputer dan printer: Rp7.200.000,00.
- Pembelian hard disk 1 TB: Rp700.000,00.
Berdasarkan uraian pemeriksaan, penyedia tidak melengkapi pengeluaran tersebut dengan dokumen pertanggungjawaban. PPK dan penyedia juga mengakui bahwa mereka tidak melakukan pengeluaran riil untuk belanja yang dipersoalkan.
PPK mengakui bahwa pihaknya belum menguji kelengkapan dan kebenaran pengajuan pembayaran biaya langsung nonpersonel secara memadai. Selanjutnya, PPK dan penyedia menyatakan akan menindaklanjuti temuan tersebut sesuai rekomendasi BPK.
Catatan atas dokumen sumber: Rincian penjumlahan dalam LHP mencantumkan pembelian hard disk 1 TB sebesar Rp700.000,00. Namun, uraian poin kelima pada dokumen yang Anda berikan menuliskan nilai Rp7.200.000,00. Berita ini mempertahankan angka Rp700.000,00 sesuai rincian penjumlahan yang menghasilkan total Rp18.300.000,00 dan menjelaskan perbedaan penulisan tersebut secara terbuka.
BPK Soroti Pengawasan dan Pemeriksaan Dokumen Pembayaran
Temuan tersebut menunjukkan persoalan dalam pengawasan kehadiran personel, pemeriksaan dokumen penagihan, dan validasi biaya operasional. PPK menerima tagihan tanpa memastikan bukti pembayaran gaji sesuai dengan jumlah yang benar-benar diterima personel.
Selain itu, PPK tidak menguji secara memadai bukti pengeluaran nonpersonel. Karena itu, pemeriksaan BPK menyoroti pentingnya pengendalian kontrak dan verifikasi dokumen sebelum pembayaran.
Penyedia jasa perlu memastikan personel menjalankan tugas sesuai kontrak dan melengkapi setiap pengeluaran dengan bukti yang sah. Sementara itu, PPK perlu mencocokkan tagihan dengan kehadiran personel, bukti pembayaran gaji, dan realisasi biaya operasional.
Dengan langkah tersebut, pihak terkait dapat memastikan pembayaran mencerminkan pelaksanaan pekerjaan yang sebenarnya.
PT DMA Juga Tercatat pada Pekerjaan Supervisi Madrasah PHTC 4
Selain proyek PHTC 1, informasi yang Anda berikan menyebut PT Darmasraya Mitra Amerta sebagai penyedia jasa konsultansi badan usaha konstruksi untuk pekerjaan Supervisi Rehabilitasi dan Renovasi Madrasah PHTC 4 di Provinsi Sulawesi Selatan.
Pekerjaan PHTC 4 memiliki nilai anggaran Rp740.061.000,00 dengan kode Rencana Umum Pengadaan (RUP) 59750683.
Namun, informasi tersebut hanya menunjukkan keterlibatan PT DMA pada pekerjaan lain. Data yang tersedia tidak membuktikan adanya masalah serupa pada proyek PHTC 4. Pemeriksaan tersendiri diperlukan untuk menilai pelaksanaan dan pertanggungjawaban proyek tersebut.
Dengan demikian, temuan utama dalam berita ini tetap merujuk pada pembayaran pekerjaan supervisi Madrasah PHTC 1 sebesar Rp317.889.199,50 yang menurut LHP BPK belum sesuai ketentuan.
Upaya Konfirmasi kepada PT DMA Terkendala Nomor Kontak
Saat redaksi hendak meminta konfirmasi kepada PT DMA terkait temuan BPK tersebut, upaya komunikasi melalui nomor kontak yang tercantum dalam dokumen AHU dan LPJK tidak berhasil menghubungkan redaksi dengan pihak perusahaan.
Pemilik nomor yang dihubungi menyatakan bahwa panggilan tersebut merupakan salah sambung. Ia juga mengatakan nomor teleponnya sudah sering dihubungi dan mengaku tidak mengetahui mengapa nomor tersebut dapat tercantum dalam sistem yang dikaitkan dengan PT DMA.
Keterangan tersebut belum menjelaskan bagaimana nomor itu tercantum dalam dokumen yang ditelusuri. Karena itu, diperlukan klarifikasi lebih lanjut untuk memastikan ketepatan data kontak perusahaan.
Redaksi tetap membuka ruang bagi PT DMA untuk memberikan penjelasan mengenai temuan BPK maupun nomor kontak perusahaan yang tercantum dalam dokumen AHU dan LPJK.
(Sumber: LHP BPK 2026)