MAMUJU TENGAH – Hasil pemeriksaan atas pengelolaan keuangan Tahun Anggaran (TA) 2024 mengungkap adanya perbedaan antara nilai belanja alat tulis kantor (ATK) dan bahan cetak yang dipertanggungjawabkan dengan bukti transaksi riil pada Badan Pengelolaan Keuangan, Pendapatan, dan Aset Daerah (BPKPAD).
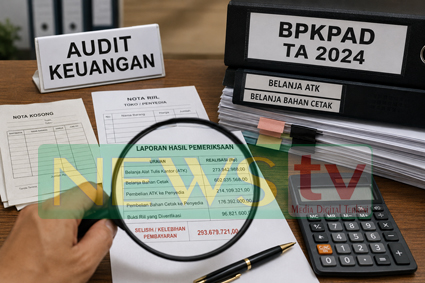
Dokumen pemeriksaan mencatat BPKPAD merealisasikan belanja ATK sebesar Rp273.942.988 dan belanja bahan cetak sebesar Rp602.035.568 pada TA 2024. Namun, setelah dilakukan pengujian dokumen serta konfirmasi kepada pihak terkait, auditor menemukan sejumlah ketidaksesuaian yang kemudian menjadi bagian dari temuan pemeriksaan.
Modus Pertanggungjawaban
Berdasarkan dokumen yang diperiksa, pembelian ATK kepada penyedia tercatat sebesar Rp214.109.321, sedangkan pembelian bahan cetak sebesar Rp176.392.000.
Namun, hasil pemeriksaan menunjukkan bahwa penyusunan dokumen pertanggungjawaban diduga tidak sepenuhnya mengacu pada transaksi riil. Dari hasil wawancara auditor dengan Bendahara Pengeluaran, Bendahara Pengeluaran Pembantu, Pejabat Pelaksana Teknis Kegiatan (PPTK), dan Pejabat Penatausahaan Keuangan (PPK), diperoleh keterangan bahwa sebagian nota yang dilampirkan dalam pertanggungjawaban bukan merupakan tulisan penyedia barang, melainkan dibuat oleh pihak internal perangkat daerah.
Dalam dokumen hasil pemeriksaan disebutkan bahwa penyusunan pertanggungjawaban dilakukan dengan mengacu pada pagu anggaran dalam Dokumen Pelaksanaan Anggaran (DPA) guna memaksimalkan realisasi belanja.
Hasil Konfirmasi Penyedia
Untuk memastikan keabsahan transaksi, auditor melakukan konfirmasi langsung kepada penyedia barang.
Berdasarkan hasil konfirmasi tersebut, penyedia mengakui pernah menyerahkan nota kosong yang belum memuat rincian barang, harga satuan, maupun nilai transaksi kepada pihak satuan kerja. Di sisi lain, penyedia juga menjelaskan bahwa nota riil sesuai transaksi pembelian tetap diserahkan kepada pihak perangkat daerah.
Keterangan tersebut kemudian dibandingkan dengan dokumen pertanggungjawaban yang diajukan sebagai dasar pembayaran belanja.
Temuan Auditor
Pemeriksaan lanjutan terhadap dokumen yang disampaikan Bendahara Pengeluaran dan PPTK menemukan bukti transaksi riil belanja ATK dan bahan cetak dengan nilai keseluruhan sebesar Rp96.821.600.
Sementara itu, nilai pembelian yang tercantum dalam dokumen pertanggungjawaban kepada penyedia mencapai Rp390.501.321 atau merupakan akumulasi pembelian ATK dan bahan cetak.
Dari hasil pengujian tersebut, auditor mencatat adanya selisih sebesar sekitar Rp293.679.721 antara nilai belanja yang dipertanggungjawabkan dengan bukti transaksi riil yang berhasil diverifikasi.
Seluruh temuan tersebut dituangkan sebagai bagian dari hasil pemeriksaan yang menjadi dasar pemberian rekomendasi kepada pemerintah daerah untuk melakukan perbaikan tata kelola dan penguatan pengendalian intern.
Potensi Kerugian Daerah
Temuan mengenai selisih pertanggungjawaban tersebut menunjukkan adanya ketidaksesuaian antara dokumen administrasi dan bukti transaksi yang berhasil diverifikasi auditor.
Namun demikian, hasil pemeriksaan tersebut belum dapat dimaknai sebagai adanya kerugian negara atau daerah yang berkekuatan hukum tetap. Penetapan mengenai ada atau tidaknya kerugian keuangan negara maupun unsur tindak pidana merupakan kewenangan lembaga yang berwenang sesuai ketentuan peraturan perundang-undangan.
Meski demikian, apabila hasil pemeriksaan tersebut tidak segera ditindaklanjuti melalui mekanisme penyelesaian administrasi, pengembalian kelebihan pembayaran apabila terbukti, maupun proses hukum sesuai ketentuan yang berlaku, kondisi tersebut berpotensi menimbulkan kerugian keuangan daerah dan berdampak pada akuntabilitas pengelolaan anggaran.
Hingga berita ini diterbitkan, belum terdapat keterangan resmi dari pihak BPKPAD terkait tindak lanjut maupun penjelasan atas temuan hasil pemeriksaan tersebut. Redaksi membuka ruang hak jawab dan akan memuat klarifikasi resmi dari pihak terkait sesuai ketentuan Undang-Undang Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik.