
Pemkab Jeneponto mengatur besaran tunjangan perumahan DPRD melalui Peraturan Bupati Nomor 11 Tahun 2024. Aturan tersebut menetapkan tunjangan sebesar Rp8,5 juta per bulan untuk pimpinan dan Rp8 juta per bulan untuk anggota DPRD.
Namun, pemerintah daerah telah menyediakan rumah jabatan bagi tiga pimpinan DPRD. Karena itu, tunjangan perumahan diberikan kepada 37 anggota DPRD.
Sekretariat DPRD menyalurkan tunjangan tersebut langsung ke rekening masing-masing anggota melalui mekanisme pembayaran langsung dari kas daerah.
Setiap bulan, pemerintah daerah mengalokasikan Rp296 juta sebelum pajak untuk tunjangan perumahan 37 anggota. Selama 2025, pembayaran berlangsung melalui 12 Surat Perintah Pencairan Dana (SP2D), dengan total realisasi Rp3,552 miliar.
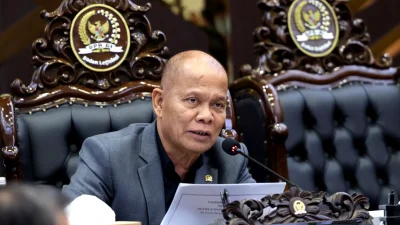
Dalam pemeriksaan data kepegawaian dan keterangan pejabat Sekretariat DPRD, BPK menemukan seorang anggota DPRD berinisial Jfh yang merupakan pasangan Ketua DPRD berinisial DS.
Pemkab Jeneponto menyediakan rumah jabatan bagi Ketua DPRD. Pasangan ketua yang juga menjabat sebagai anggota DPRD tersebut turut menempati rumah jabatan itu.
Meski demikian, anggota DPRD berinisial Jfh tetap menerima tunjangan perumahan sebesar Rp8 juta per bulan, termasuk pajak 15 persen.
BPK menilai pembayaran tersebut tidak sesuai ketentuan. Hasil pemeriksaan menunjukkan kelebihan pembayaran tunjangan perumahan sebesar Rp81.600.000 selama 2025.
Perhitungan Pajak Penghasilan DPRD Belum Sesuai Ketentuan
Selain tunjangan perumahan, BPK menemukan masalah dalam penghitungan dan pemotongan Pajak Penghasilan (PPh) Pasal 21 atas pendapatan pimpinan dan anggota DPRD.
Penghasilan mereka mencakup gaji dan tunjangan melekat. Komponennya meliputi uang representasi, tunjangan keluarga, tunjangan beras, uang paket, tunjangan jabatan, serta tunjangan alat kelengkapan DPRD.
Mereka juga menerima tunjangan lain, seperti tunjangan reses, komunikasi internal, transportasi, dan perumahan.
Berdasarkan pemeriksaan daftar pembayaran dan dokumen pencairan dana, BPK menemukan dua persoalan utama dalam pengelolaan pajak penghasilan DPRD.
Pertama, pemerintah daerah belum menganggarkan tunjangan pajak atas gaji dan tunjangan melekat.
BPK menemukan bahwa daftar pembayaran selama 12 bulan tidak memuat komponen tunjangan pajak penghasilan untuk gaji dan tunjangan melekat pimpinan serta anggota DPRD.
Akibatnya, pemerintah daerah belum menanggung tunjangan pajak tersebut dan belum melakukan pemotongan PPh atas penghasilan bulanan pada komponen terkait sesuai mekanisme yang seharusnya.
Kepala Bidang Anggaran BPKAD menjelaskan bahwa pemerintah daerah belum menganggarkan tunjangan pajak untuk komponen tersebut selama 2025. Petugas juga masih menyusun daftar pembayaran secara manual tanpa memperhitungkan komponen tunjangan dan kewajiban pajak tersebut.
Kedua, pemotongan pajak atas tunjangan lainnya belum menggunakan Tarif Efektif Rata-rata (TER).
BPK menemukan bahwa Sekretariat DPRD masih menggunakan tarif PPh final 15 persen untuk tunjangan reses, komunikasi internal, transportasi, dan perumahan selama 2025.
Menurut hasil pemeriksaan, mekanisme tersebut belum sesuai dengan ketentuan perpajakan yang berlaku untuk penghasilan terkait.
Bendahara Pengeluaran dan pejabat Sekretariat DPRD menjelaskan bahwa mereka belum mengusulkan tunjangan pajak dalam perencanaan anggaran DPRD TA 2025. Mereka juga belum memahami ketentuan mengenai tunjangan perumahan bagi pasangan serta mekanisme penghitungan pajak sesuai aturan terbaru.
BPK Soroti Pengendalian Keuangan Sekretariat DPRD
BPK menyimpulkan bahwa permasalahan tersebut menimbulkan dua risiko utama. Pertama, kelebihan pembayaran tunjangan perumahan anggota DPRD sebesar Rp81,6 juta.
Kedua, terdapat potensi kekurangan atau kelebihan pembayaran pajak atas penghasilan pimpinan dan anggota DPRD. Risiko ini muncul karena pemerintah daerah menggunakan pemotongan PPh final dan belum memberikan hak tunjangan pajak sesuai ketentuan.
BPK menilai Sekretaris DPRD selaku Kuasa Pengguna Anggaran (KPA) belum menjalankan pengendalian yang memadai atas belanja tunjangan perumahan dan kesejahteraan DPRD.
Selain itu, Bendahara Pengeluaran Sekretariat DPRD belum menerapkan ketentuan perpajakan secara tepat dalam penghitungan dan pemotongan PPh.
BPK Minta Pemkab Jeneponto Menindaklanjuti Temuan
Atas temuan tersebut, BPK merekomendasikan kepada Bupati Jeneponto agar memerintahkan Sekretaris DPRD melakukan sejumlah langkah perbaikan.
Pertama, Sekretaris DPRD perlu berkoordinasi dengan Kantor Pelayanan Pajak Pratama untuk memastikan nilai PPh Pasal 21 yang menjadi tanggungan pemerintah. Pemerintah daerah selanjutnya perlu menganggarkan kewajiban tersebut dalam APBD.
Kedua, Sekretaris DPRD harus memastikan penghitungan dan pemotongan PPh Pasal 21 atas penghasilan pimpinan serta anggota DPRD mengikuti ketentuan perpajakan yang berlaku.
Ketiga, pemerintah daerah perlu memproses kelebihan pembayaran tunjangan perumahan sebesar Rp81,6 juta sesuai ketentuan dan menyetorkannya ke kas daerah.
Dalam dokumen pemeriksaan, Bupati Jeneponto menyatakan sependapat dengan hasil pemeriksaan BPK. Pemerintah daerah juga berkomitmen meningkatkan pembinaan dan pengawasan pengelolaan keuangan serta menindaklanjuti rekomendasi tersebut.
Redaksi perlu mengonfirmasi perkembangan tindak lanjut, termasuk pengembalian kelebihan pembayaran dan pembenahan perhitungan pajak, kepada Pemkab Jeneponto sebelum berita dipublikasikan.