
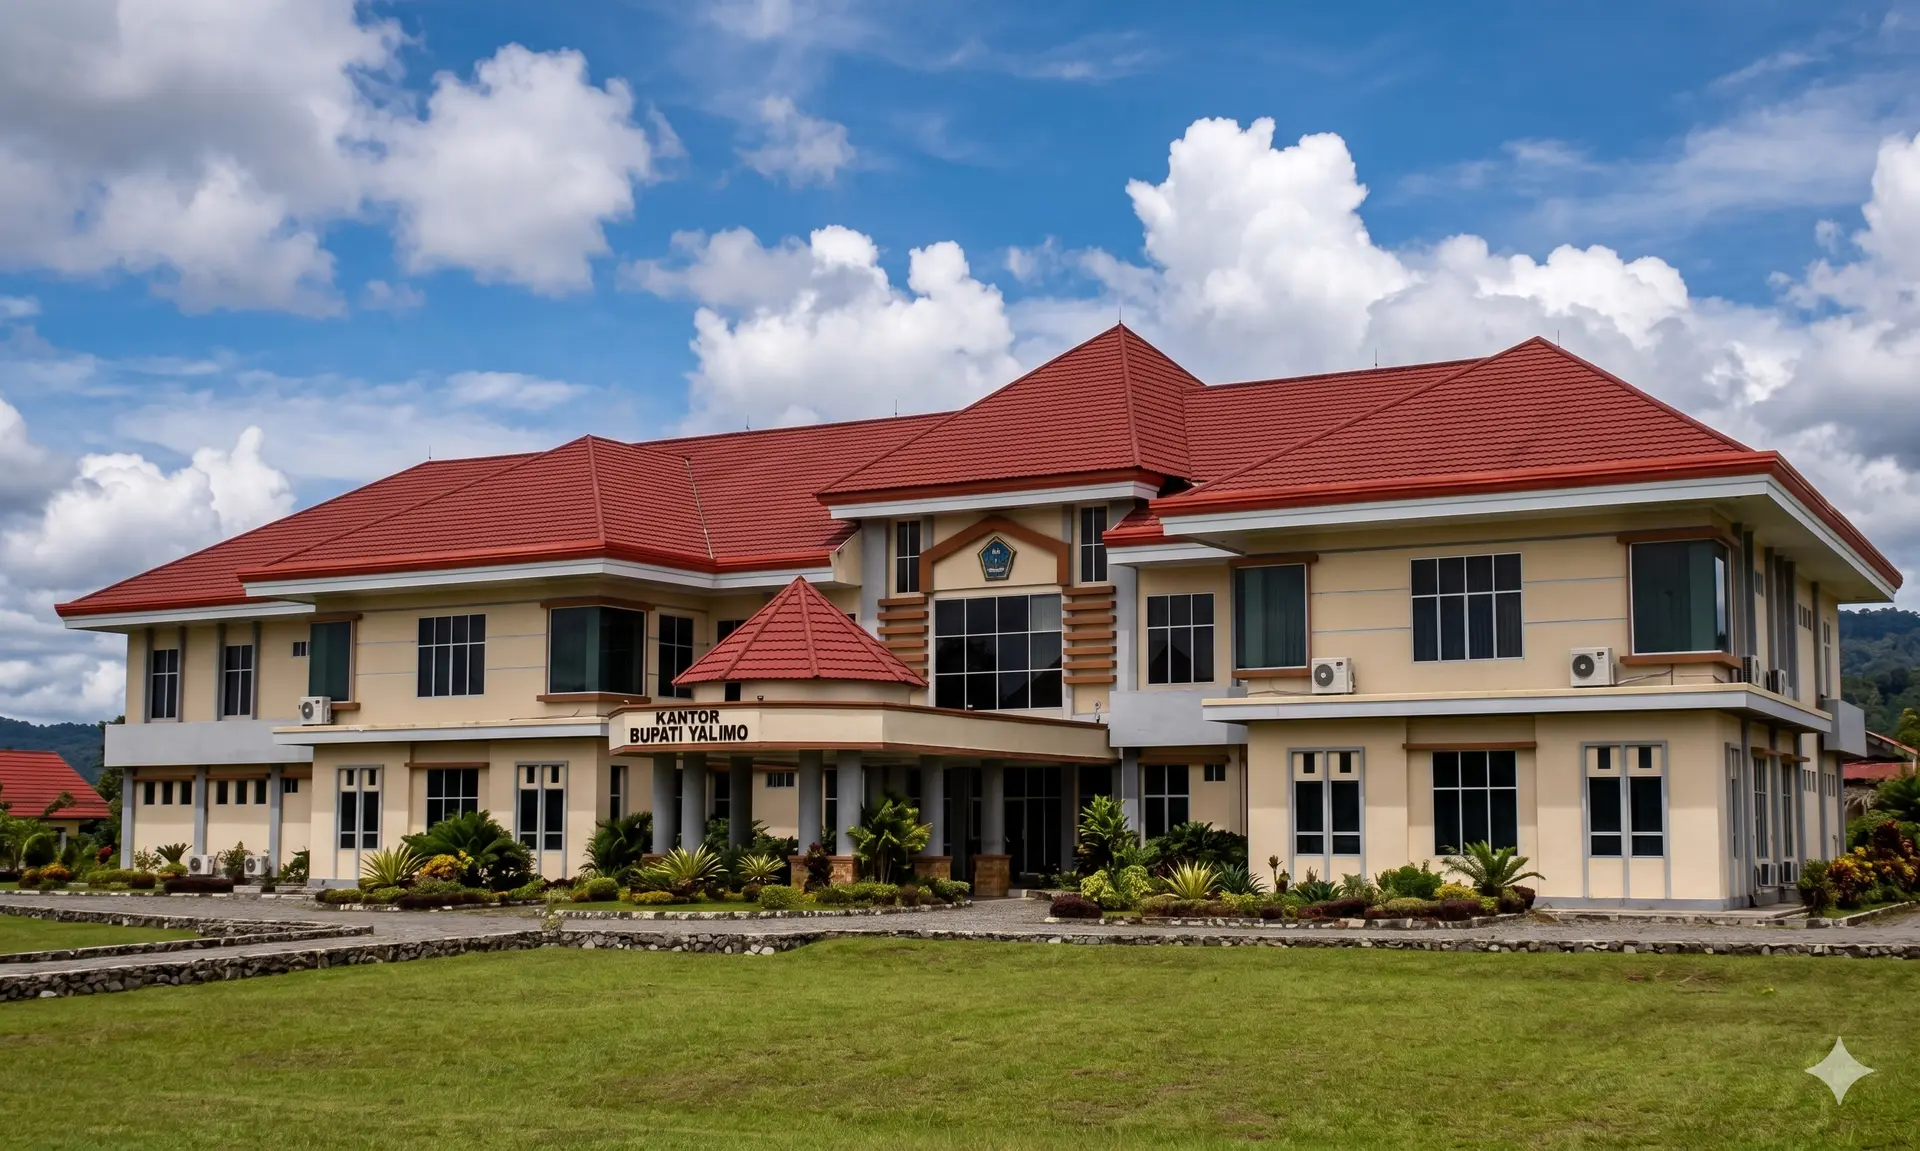
YALIMO – Pengelolaan anggaran Pemerintah Kabupaten (Pemkab) Yalimo, Papua Pegunungan, Tahun Anggaran 2025 menghadapi persoalan serius dalam klasifikasi belanja. Hasil pemeriksaan keuangan menemukan kesalahan penganggaran pada 15 Satuan Kerja Perangkat Daerah (SKPD).
Kesalahan pada SKPD Pemkab Yalimo mencakup belanja modal, belanja barang dan jasa, serta belanja hibah. Nilai anggaran yang bermasalah mencapai puluhan miliar rupiah. Kondisi ini turut memengaruhi ketepatan penyajian laporan keuangan daerah.
Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) Perwakilan Provinsi Papua Pegunungan Nomor 9/B/T/LHP/DJPKN-VI.JWJ/PPD.01/05/2026 tanggal 22 Mei 2026 mengungkap persoalan tersebut.
Dalam Laporan Realisasi Anggaran (LRA) Tahun 2025, Pemkab Yalimo mencatat anggaran belanja sebesar Rp1.192.139.384.867,62. Sementara itu, realisasinya mencapai Rp1.056.704.699.302,64 atau 88,64 persen.
Realisasi tersebut mencakup belanja barang dan jasa sebesar Rp372.380.399.874,82 serta belanja modal sebesar Rp181.057.857.128,00.
Tim pemeriksa menelaah Dokumen Pelaksanaan Anggaran (DPA), perubahan DPA, dokumen kontrak, realisasi belanja, serta kondisi fisik kegiatan di lapangan. Hasilnya, pemeriksa menemukan kesalahan klasifikasi anggaran pada 15 SKPD.
Pembangunan Gedung dan Ruko Rp14,32 Miliar Salah Anggaran
Salah satu temuan terbesar menyangkut pembangunan gedung dan bangunan pada empat SKPD. Nilainya mencapai Rp14.329.210.000,00.
Anggaran tersebut mencakup sejumlah proyek yang sejak awal bertujuan memberikan manfaat kepada pihak lain, bukan menambah aset tetap pemerintah daerah.
Rinciannya meliputi dua kegiatan pembangunan gedung pada Bagian Kesejahteraan Rakyat (Kesra) Setda untuk gereja.
Selanjutnya, Dinas Pekerjaan Umum dan Penataan Ruang (PUPR) menjalankan dua kegiatan pembangunan septic tank bagi masyarakat.
Dinas Pendidikan juga mengalokasikan anggaran untuk sembilan kegiatan pembangunan gedung dan rumah guru sekolah bagi yayasan sekolah swasta.
Sementara itu, Dinas Perdagangan dan Perindustrian menganggarkan tujuh kegiatan pembangunan rumah toko (ruko) bagi masyarakat.
Seluruh bangunan tersebut telah masuk dalam proses penyerahan kepada penerima hibah. Pemerintah daerah juga telah mengeluarkannya dari daftar aset tetap per 31 Desember 2025.
Kondisi itu menunjukkan bahwa Pemkab Yalimo seharusnya mengalokasikan anggaran tersebut melalui belanja hibah, bukan belanja modal gedung dan bangunan.
Pengadaan Peralatan dan Mesin Rp2,03 Miliar Tidak Tepat Klasifikasi
Temuan berikutnya menyangkut belanja modal peralatan dan mesin pada lima SKPD. Nilainya mencapai Rp2.032.543.800,00.
Hasil pemeriksaan dokumen dan konfirmasi kepada kepala SKPD menunjukkan bahwa pengadaan tersebut bertujuan membantu masyarakat.
Masing-masing SKPD juga telah menyerahkan barang kepada para penerima. Selain itu, pemerintah daerah telah mengeluarkan barang tersebut dari daftar aset tetap per 31 Desember 2025.
Karena itu, Pemkab Yalimo seharusnya menganggarkan pengadaan tersebut sebagai belanja barang dan jasa, khususnya belanja barang yang diserahkan kepada masyarakat.
Kesalahan klasifikasi serupa juga muncul pada Dinas Pemuda, Olahraga dan Pariwisata (Dispora).
Dinas tersebut mengalokasikan Rp196.990.000,00 untuk pengadaan alat musik. Namun, hasil pemeriksaan dan konfirmasi kepada kepala dinas menunjukkan bahwa pengadaan itu bertujuan memenuhi kebutuhan masyarakat.
Dispora telah menyerahkan alat musik tersebut kepada masing-masing penerima. Pemerintah daerah juga telah mengeluarkannya dari daftar aset tetap per 31 Desember 2025.
Dengan demikian, pengadaan alat musik tersebut seharusnya masuk dalam belanja barang yang diserahkan kepada masyarakat.
84 Kegiatan Konsultansi Menghasilkan Aset Tetap
Pemeriksaan juga menemukan kesalahan penganggaran belanja barang dan jasa pada 12 SKPD.
Temuan ini mencakup tujuh kegiatan pengadaan barang pada Dinas Pendidikan, dua kegiatan pengadaan kendaraan khusus pada RSUD Er Dabi, serta 84 kegiatan konsultansi perencanaan dan pengawasan.
Seluruh rangkaian kegiatan tersebut berkaitan dengan realisasi yang menghasilkan aset tetap senilai Rp19.952.622.402,44.
Pada Dinas Pendidikan, tujuh kegiatan pengadaan barang mencakup barang yang sebagian disalurkan kepada sekolah negeri. Karena sekolah negeri menggunakan barang tersebut sebagai aset pemerintah, Dinas Pendidikan seharusnya mencatatnya sebagai aset tetap.
Selanjutnya, RSUD Er Dabi menganggarkan dua kegiatan pengadaan kendaraan khusus melalui belanja barang dan jasa.
Hasil konfirmasi kepada direktur rumah sakit mengungkap bahwa kedua kegiatan tersebut merupakan pengadaan mobil ambulans untuk kebutuhan operasional rumah sakit.
Oleh karena itu, Pemkab Yalimo seharusnya mengalokasikan pengadaan ambulans melalui belanja modal peralatan dan mesin.
Selain itu, pemeriksa menemukan 84 kegiatan konsultansi perencanaan dan pengawasan pada 12 SKPD. Kegiatan tersebut berkaitan langsung dengan proses perolehan aset tetap.
Biaya konsultansi itu seharusnya masuk dalam nilai kapitalisasi aset. Dengan demikian, pemerintah daerah perlu menganggarkannya melalui belanja modal.
Keterbatasan Verifikasi TAPD Picu Kesalahan Penganggaran
Hasil pemeriksaan juga mengungkap faktor penyebab kesalahan penganggaran tersebut.
Kepala Badan Pengelola Pendapatan, Keuangan dan Aset Daerah (BPPKAD), selaku Sekretaris Tim Anggaran Pemerintah Daerah (TAPD), menjelaskan bahwa kepala SKPD terkait kurang tepat mengklasifikasikan substansi kegiatan saat menyusun Rencana Kerja dan Anggaran (RKA-SKPD).
Selain itu, keterbatasan waktu membuat TAPD tidak maksimal memeriksa rancangan DPA-SKPD bersama kepala SKPD.
Dalam proses tersebut, TAPD hanya membahas gambaran umum kesesuaian kegiatan dan alokasi anggaran. Akibatnya, proses verifikasi belum mampu mengidentifikasi seluruh kesalahan klasifikasi belanja.
Temuan ini memperlihatkan pentingnya ketelitian setiap kepala SKPD dalam menyusun RKA. TAPD juga perlu memperkuat verifikasi sebelum pemerintah daerah menetapkan dokumen pelaksanaan anggaran.
Belanja Modal Lebih Rendah Rp3,39 Miliar
Kesalahan klasifikasi anggaran tersebut memengaruhi penyajian sejumlah pos belanja dalam laporan keuangan SKPD Pemkab Yalimo Tahun 2025.
Hasil pemeriksaan mencatat tiga dampak utama.
Pertama, belanja modal tercatat lebih rendah sebesar Rp3.393.878.602,44.
Kedua, belanja barang dan jasa tercatat lebih tinggi sebesar Rp17.723.088.602,44.
Ketiga, belanja hibah tercatat lebih rendah sebesar Rp14.329.210.000,00.
Angka tersebut menunjukkan ketidaksesuaian antara substansi kegiatan dan klasifikasi anggaran yang digunakan pemerintah daerah.
Pemeriksa juga mengidentifikasi dua faktor utama yang memicu persoalan ini. Pertama, kepala SKPD terkait kurang tepat mengklasifikasikan kegiatan dalam RKA-SKPD. Kedua, Kepala BPPKAD belum menjalankan verifikasi rancangan DPA-SKPD secara tertib.
Bupati Yalimo Sepakat Menindaklanjuti Rekomendasi
Menanggapi temuan tersebut, Bupati Yalimo menyatakan sependapat dan berkomitmen menindaklanjuti seluruh rekomendasi sesuai ketentuan.
BPK meminta Bupati Yalimo menginstruksikan kepala SKPD terkait untuk mengevaluasi masing-masing RKA-SKPD.
Evaluasi tersebut harus memastikan seluruh kegiatan menggunakan klasifikasi anggaran yang sesuai dengan substansi dan peruntukannya.
Selain itu, Bupati perlu menginstruksikan Kepala BPPKAD agar memperkuat verifikasi rancangan DPA-SKPD bersama kepala SKPD Pemkab Yalimo.
Langkah tersebut penting untuk mencegah kesalahan serupa pada penyusunan anggaran berikutnya.
Temuan ini menjadi pengingat bagi Pemkab Yalimo agar memperkuat tata kelola keuangan daerah. Ketepatan perencanaan, penganggaran, dan pengawasan menjadi kunci dalam menjaga akuntabilitas penggunaan APBD.
Masyarakat tentu berharap pemerintah daerah mampu menindaklanjuti rekomendasi pemeriksaan secara konsisten. Dengan begitu, setiap alokasi anggaran dapat mencerminkan kebutuhan, peruntukan, dan kepentingan publik.
Sumber: Laporan Hasil Pemeriksaan Badan Pemeriksa Keuangan Perwakilan Provinsi Papua Pegunungan Nomor 9/B/T/LHP/DJPKN-VI.JWJ/PPD.01/05/2026 tanggal 22 Mei 2026.